
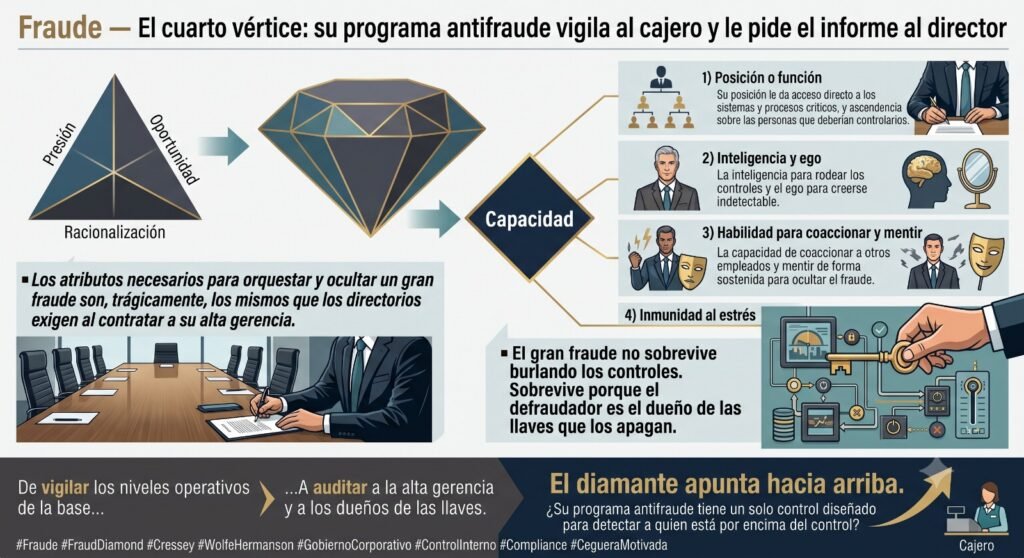
𝗙𝗿𝗮𝘂𝗱𝗲 — 𝗘𝗹 𝗰𝘂𝗮𝗿𝘁𝗼 𝘃𝗲́𝗿𝘁𝗶𝗰𝗲: 𝘀𝘂 𝗽𝗿𝗼𝗴𝗿𝗮𝗺𝗮 𝗮𝗻𝘁𝗶𝗳𝗿𝗮𝘂𝗱𝗲 𝘃𝗶𝗴𝗶𝗹𝗮 𝗮𝗹 𝗰𝗮𝗷𝗲𝗿𝗼 𝘆 𝗹𝗲 𝗽𝗶𝗱𝗲 𝗲𝗹 𝗶𝗻𝗳𝗼𝗿𝗺𝗲 𝗮𝗹 𝗱𝗶𝗿𝗲𝗰𝘁𝗼𝗿
Cressey ayuda a explicar por qué alguien podría defraudar. Pero deja una pregunta incómoda: por qué muchas personas con presión, oportunidad y una excusa a mano no cruzan la línea.
Wolfe y Hermanson propusieron una respuesta en 2004, y debería incomodar a todo directorio que la lea con honestidad.
Presión, oportunidad y racionalización llevan a una persona hasta la puerta. La capacidad es lo que permite reconocer que está abierta y cruzarla. Sin ese cuarto elemento, el resto puede quedarse en potencial: una puerta abierta que alguien no sabe, no puede o no se atreve a cruzar.
¿Qué compone la capacidad?
Los autores fueron explícitos: posición o función dentro de la organización. Inteligencia para entender los controles y rodearlos. Confianza y ego suficientes para creerse indetectable. Habilidad para coaccionar a otros. Capacidad de mentir de forma sostenida y coherente. Inmunidad al estrés de vivir sosteniendo esa mentira durante años.
Lea esa lista otra vez.
▪️ 𝗟𝗼𝘀 𝗮𝘁𝗿𝗶𝗯𝘂𝘁𝗼𝘀 𝗻𝗲𝗰𝗲𝘀𝗮𝗿𝗶𝗼𝘀 𝗽𝗮𝗿𝗮 𝗼𝗿𝗾𝘂𝗲𝘀𝘁𝗮𝗿 𝘆 𝗼𝗰𝘂𝗹𝘁𝗮𝗿 𝘂𝗻 𝗴𝗿𝗮𝗻 𝗳𝗿𝗮𝘂𝗱𝗲 𝘀𝗼𝗻, 𝘁𝗿𝗮́𝗴𝗶𝗰𝗮𝗺𝗲𝗻𝘁𝗲, 𝗹𝗼𝘀 𝗺𝗶𝘀𝗺𝗼𝘀 𝗾𝘂𝗲 𝗹𝗼𝘀 𝗱𝗶𝗿𝗲𝗰𝘁𝗼𝗿𝗶𝗼𝘀 𝗲𝘅𝗶𝗴𝗲𝗻 𝗮𝗹 𝗰𝗼𝗻𝘁𝗿𝗮𝘁𝗮𝗿 𝗮 𝘀𝘂 𝗮𝗹𝘁𝗮 𝗴𝗲𝗿𝗲𝗻𝗰𝗶𝗮.
Ahí está lo que casi ningún programa antifraude se atreve a asumir.
El triángulo permite un diseño de control cómodo: reducir la oportunidad con segregación de funciones, arqueos, conciliaciones, límites de aprobación. En demasiadas organizaciones, todo eso apunta hacia abajo en el organigrama. Es barato, es medible y no ofende a nadie con poder.
𝗘𝗹 𝗱𝗶𝗮𝗺𝗮𝗻𝘁𝗲 𝗮𝗽𝘂𝗻𝘁𝗮 𝗵𝗮𝗰𝗶𝗮 𝗮𝗿𝗿𝗶𝗯𝗮.
Los atributos de la capacidad se concentran, por definición, en quienes tienen autoridad, dominio del sistema, credibilidad institucional y ascendencia sobre las personas que deberían controlarlos.
El fraude de gran escala no ocurre pese a los controles. Ocurre porque quien lo comete diseñó esos controles, aprobó su alcance, elige quién los audita y decide qué se reporta al directorio.
▪️ 𝗘𝗹 𝗴𝗿𝗮𝗻 𝗳𝗿𝗮𝘂𝗱𝗲 𝗻𝗼 𝘀𝗼𝗯𝗿𝗲𝘃𝗶𝘃𝗲 𝗯𝘂𝗿𝗹𝗮𝗻𝗱𝗼 𝗹𝗼𝘀 𝗰𝗼𝗻𝘁𝗿𝗼𝗹𝗲𝘀. 𝗦𝗼𝗯𝗿𝗲𝘃𝗶𝘃𝗲 𝗽𝗼𝗿𝗾𝘂𝗲 𝗲𝗹 𝗱𝗲𝗳𝗿𝗮𝘂𝗱𝗮𝗱𝗼𝗿 𝗲𝘀 𝗲𝗹 𝗱𝘂𝗲𝗻̃𝗼 𝗱𝗲 𝗹𝗮𝘀 𝗹𝗹𝗮𝘃𝗲𝘀 𝗾𝘂𝗲 𝗹𝗼𝘀 𝗮𝗽𝗮𝗴𝗮𝗻.
Esto va un paso más allá de la ceguera motivada. No es solo que nadie quiera ver. Es que quien tiene capacidad de defraudar tiene, además, capacidad de administrar lo que los demás pueden ver.
Entonces la pregunta operativa cambia.
Ya no es solo: «¿dónde hay oportunidad?».
Es: ¿quién en esta organización reúne al mismo tiempo posición, dominio técnico del control, poder sobre el equipo de supervisión y un historial de resultados que nadie se anima a cuestionar?
𝗨𝘀𝘁𝗲𝗱 𝗮𝗰𝗮𝗯𝗮 𝗱𝗲 𝗽𝗲𝗻𝘀𝗮𝗿 𝗲𝗻 𝗮𝗹𝗴𝘂𝗶𝗲𝗻. 𝗘𝘀𝗲 𝗲𝘀 𝗲𝗹 𝗽𝘂𝗻𝘁𝗼.
Pero hay que decirlo con claridad: esa persona no es sospechosa de nada. La capacidad no es culpa, ni indicio, ni presunción. Es exposición. La mayoría de quienes reúnen esos atributos jamás los usará para defraudar. El problema no es que existan. El problema es que su sistema de control nunca los contempló.
¿Su programa antifraude tiene un solo control diseñado para detectar a quien está por encima del control, o simplemente asumieron que esa persona no lo necesitaba?
#Fraude #FraudDiamond #Cressey #WolfeHermanson #GobiernoCorporativo #ControlInterno #Compliance #CegueraMotivada
Fuente: Wolfe, D. T. y Hermanson, D. R., «The Fraud Diamond: Considering the Four Elements of Fraud», The CPA Journal, vol. 74, n.º 12, diciembre de 2004, pp. 38-42.