
Fraude — El triángulo que explica por qué ocurre
El fraude no lo cometen «los deshonestos». Lo comete gente común cuando tres condiciones se alinean al mismo tiempo. Entender esas tres condiciones vale más que cualquier lista de sospechosos.
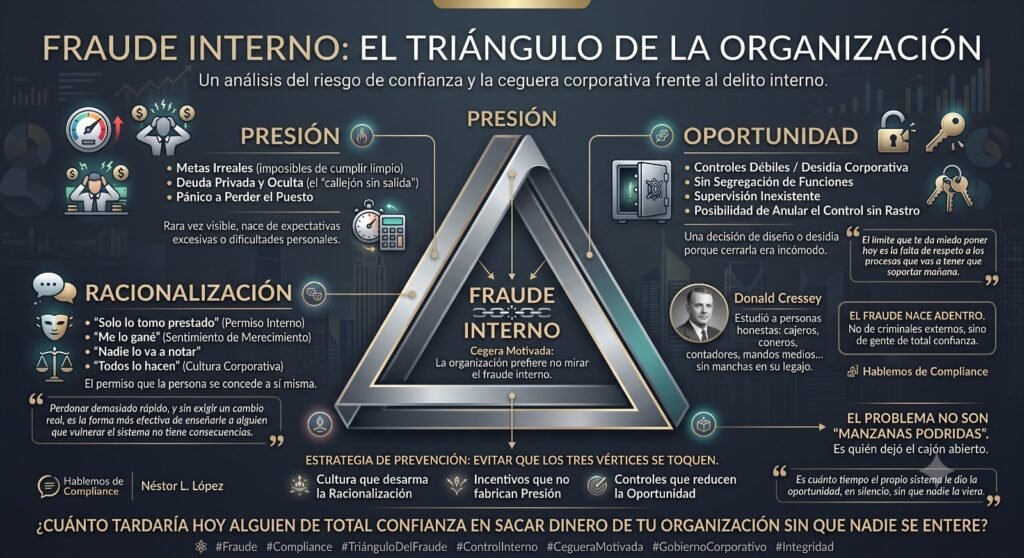
En los años cincuenta, el criminólogo Donald Cressey estudió a personas que habían violado una posición de confianza: cajeros, contadores, empleados administrativos sin antecedentes penales, muchos considerados íntegros hasta el día del hecho. Su hallazgo desarmó una intuición muy arraigada: el fraude no empieza con un delincuente. Empieza con una persona confiable frente a una combinación específica de presión, oportunidad y racionalización. Esos tres vértices forman el triángulo del fraude.
El primer vértice es la presión. Una necesidad percibida como urgente y no compartible: una deuda oculta, un problema personal, una meta imposible, el miedo a perder estatus o empleo. No tiene que ser real en términos objetivos; basta con que la persona la viva como una salida sin alternativas legítimas.
El segundo vértice es la oportunidad. La capacidad concreta de cometer el hecho y no ser detectado: controles débiles, ausencia de segregación de funciones, supervisión inexistente, posibilidad de anular controles, trazabilidad pobre. La oportunidad no motiva el fraude, pero lo hace posible.
El tercer vértice es la racionalización. El relato interno que permite a la persona seguir viéndose como honesta mientras comete el acto: «solo lo tomo prestado», «me lo merezco», «la empresa no lo va a notar», «todos lo hacen». Es el mismo mecanismo que opera en la “ceguera motivada”: la mente ajusta la narrativa para tolerar lo intolerable.
Aquí está la lección operativa para compliance. De los tres vértices, la oportunidad es el que la organización controla de forma más directa y verificable. No podemos eliminar todas las presiones personales, ni auditar las racionalizaciones íntimas de nadie. Pero sí podemos diseñar controles que cierren la oportunidad: segregación de funciones, autorizaciones diferenciadas, conciliaciones independientes, trazabilidad de decisiones y accesos, rotación en funciones sensibles. Reducir la oportunidad reduce el fraude, sin necesidad de suponer buena o mala fe.
Pero la organización influye sobre los otros dos vértices más de lo que admite. Las metas irreales fabrican presión donde no existía. Los incentivos que premian resultados sin importar el método construyen la racionalización institucional: si el sistema tolera el atajo, la persona ya tiene su excusa lista. El fraude rara vez es un accidente individual; suele ser el resultado predecible de condiciones que alguien diseñó, toleró o no controló.
Por eso prevenir fraude no consiste en contratar gente honesta y confiar. Consiste en no permitir que los tres vértices se junten. Una cultura sólida ataca la racionalización. Un diseño de incentivos sensato modera la presión. Un sistema de control serio elimina la oportunidad. Los tres, juntos, desactivan el triángulo antes de que se cierre.
El fraude no se previene desconfiando de las personas. Se previene gobernando las condiciones que lo hacen posible.
¿Tu organización mide qué tan fácil sería cometer un fraude sin ser detectado, o simplemente confía en que su gente no lo haría?
#Fraude #Compliance #TriánguloDelFraude #ControlInterno #CegueraMotivada #GobiernoCorporativo #Integridad
https://www.linkedin.com/pulse/hablemos-de-compliance-fraude-el-tri%C3%A1ngulo-que-la-mirar-gonz%C3%A1lez-1fije/?trackingId=7bVNk6uKZU29P%2F%2Fg73MFWQ%3D%3D