
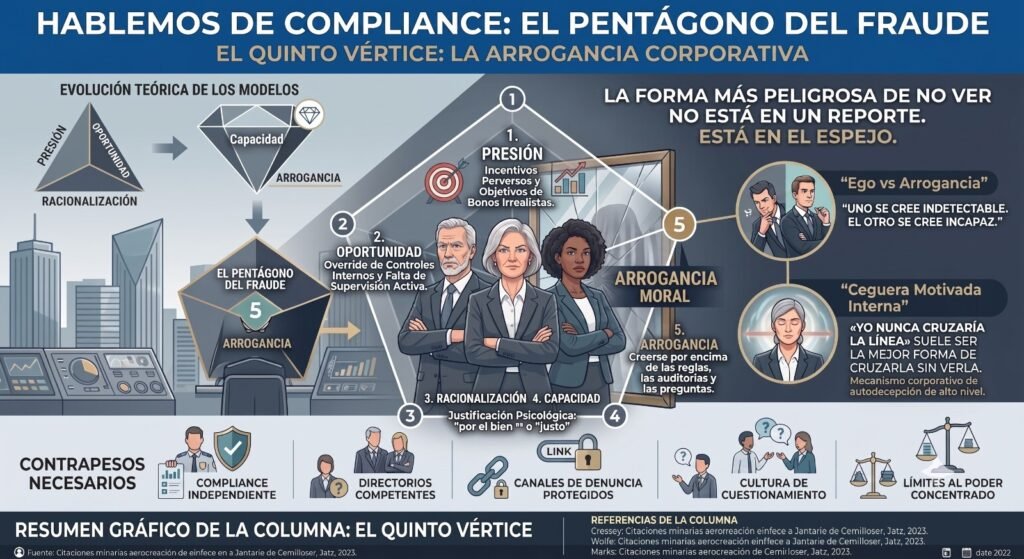
Hablemos de Compliance: Fraude — El quinto vértice: la arrogancia y el riesgo de quien se cree demasiado ético para ser auditado.
El triángulo explica por qué alguien cruza la línea. El pentágono explica por qué a veces la cruza el que estaba convencido de que él nunca lo haría.
Cressey ordenó el mapa clásico: presión, oportunidad y racionalización. Una necesidad que aprieta, un control que deja espacio, una historia que vuelve «entendible» lo inaceptable. Sirve para mucho fraude común. Pero se queda corto frente al que hunde organizaciones.
Wolfe y Hermanson sumaron el cuarto vértice: capacidad. El poder para leer el sistema, mover controles, coaccionar, mentir y sobrevivir al escrutinio. El fraude grave no lo comete cualquiera: lo comete quien puede.
Jonathan Marks cerró el modelo con un quinto vértice, el más incómodo: la arrogancia.
No la confundas con el ego del cuarto vértice. Ese ego dice «nadie me va a atrapar». El defraudador arrogante dice algo peor: «yo jamás haría algo que haya que atrapar».
Uno se cree indetectable. El otro se cree incapaz.
Su forma más peligrosa no es la soberbia visible: es la certeza silenciosa sobre el propio carácter moral. En una encuesta del sector empresarial, la mitad de los consultados se ubicó dentro del 10% de las personas más éticas. Es estadísticamente imposible. Y es exactamente el problema: no hablamos del que desprecia el control, sino del que está tan seguro de su rectitud que ni se pregunta si lo suyo es fraude.
«Yo nunca cruzaría la línea» suele ser la mejor forma de cruzarla sin verla.
Por eso la arrogancia neutraliza el sistema sin burlarlo: el control nunca se dirigió a esta persona, porque nadie —empezando por ella misma— creyó que hiciera falta.
Ahí se cierra el arco de esta serie. La ceguera motivada —dejar de ver la señal que incomoda— empezó en el triángulo como la excusa que permite tolerar lo intolerable. En el cuarto vértice, el poderoso administra lo que otros ven. El pentágono da el último paso: la arrogancia gira esa ceguera hacia adentro. Uno deja de ver su propio riesgo porque admitirlo chocaría con la imagen que tiene de sí mismo.
La forma más peligrosa de no ver no está en un reporte. Está en el espejo.
Los controles clásicos atacan la oportunidad. Sirven poco frente a quien puede saltarlos o castigar a quien pregunte de más. Y menos aún frente a quien ni cree estar haciendo algo que controlar.
Contra eso hacen falta contrapesos: compliance independiente de verdad, directorios con competencia para desafiar, canales de denuncia que protejan carreras y una cultura donde cuestionar al poderoso no sea suicidio profesional.
Donde eso falta, el pentágono no es teoría. Es pronóstico.
¿Qué control tiene tu organización para quien está tan seguro de su rectitud que ni se le ocurre que haya algo que controlar?
¿Se puede construir un fraude de miles de millones estando convencido de que uno jamás cometería fraude? Elizabeth Holmes y Theranos, prueban que sí se puede.
#Fraude #PentágonoDelFraude #Marks #Cressey #WolfeHermanson #GobiernoCorporativo #Compliance #CegueraMotivada
Nota técnica: hay debate académico sobre si competencia y capacidad se solapan con la oportunidad; integro la competencia como continuación del cuarto vértice, no como novedad. Vousinas (2019) va más allá y suma un sexto elemento, la colusión, en su modelo S.C.O.R.E., para el fraude cooperativo. Otro modelo, otra columna.
Fuentes: Wolfe, D. T. y Hermanson, D. R., «The Fraud Diamond», The CPA Journal, dic. 2004, pp. 38-42. Jonathan T. Marks, Fraud Pentagon®, Crowe Horwath. Vousinas, G. L., «Advancing theory of fraud: the S.C.O.R.E. model», Journal of Financial Crime, 2019.