
Hablemos de Compliance
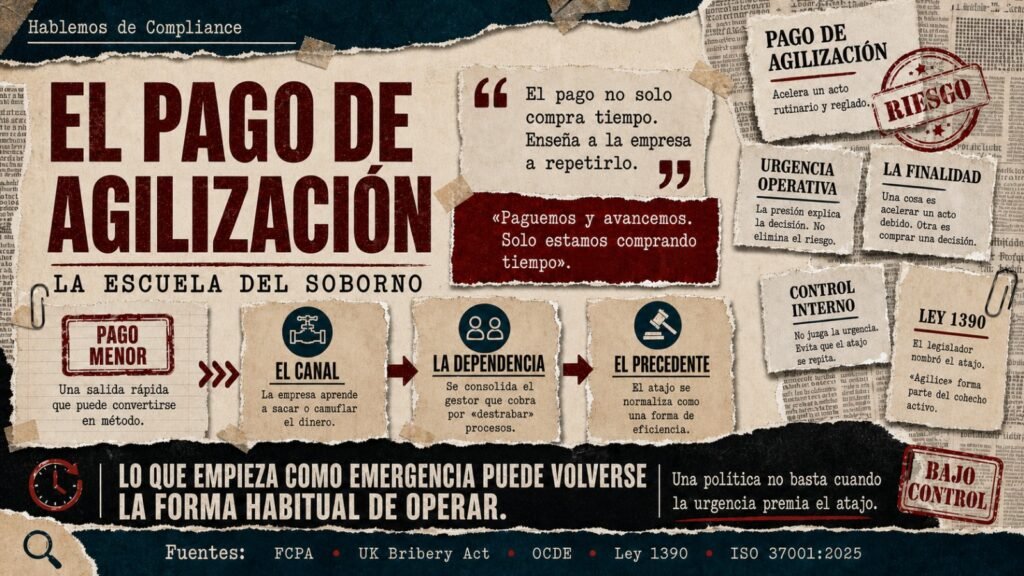
El pago de agilización: la escuela del soborno
El primer pago menor no suele nacer de una vocación de soborno, sino de una urgencia operativa.
Una licencia no sale, una inspección no llega o un contenedor acumula sobreestadía. Ante el bloqueo, surge la respuesta pragmática:
“Paguemos y avancemos. Solo estamos comprando tiempo”.
Pero el pago no solo compra tiempo. Enseña a la empresa a repetirlo: de dónde sacar el dinero, quién lo entrega, cómo justificarlo y a quién llamar la próxima vez.
La Foreign Corrupt Practices Act (FCPA) permite distinguir:
Pago de agilización (facilitation payment): acelera un acto rutinario y reglado que el funcionario debe realizar.
Pago distorsionador (distortive payment): busca inclinar una decisión u obtener una ventaja indebida.
La finalidad los separa: uno acelera una actuación debida; el otro compra una decisión.
La excepción estadounidense, que formalmente continúa vigente, resulta estrecha y solo puede cubrir al primero. No ampara pagos para alterar inspecciones, evitar reglas o adjudicar contratos. Sin embargo, la excepción no elimina las obligaciones contables de las empresas sujetas a ella: el pago debe registrarse con exactitud.
En el Reino Unido, la UK Bribery Act no reconoce una excepción equivalente. Y la OCDE recomienda desalentar estos pagos.
En Bolivia, la Ley N.º 1390, que modificó el artículo 158 del Código Penal, reformuló la figura de cohecho activo sancionando a quien ofrezca, entregue o prometa una ventaja para que un servidor público haga, omita, retarde o agilice un acto de sus funciones. E incorporó este delito entre los que pueden atribuirse penalmente a una persona jurídica.
Al incluir la palabra “agilice”, la ley convirtió una urgencia operativa en una contingencia penal para la empresa.
¿Por qué persiste la práctica? Porque la asfixia del trámite es inmediata, mientras que el riesgo penal parece lejano.
El problema no se resuelve juzgando a quien cedió ante la urgencia. Se resuelve entendiendo qué dejó instalado ese pago dentro de la empresa:
- El canal: la empresa aprende a sacar o camuflar el dinero.
- La dependencia: se consolida el gestor que cobra por “destrabar” procesos.
- El precedente: el atajo se normaliza como una forma de eficiencia.
Lo que empezó como una solución de emergencia termina convirtiéndose en la forma habitual de operar.
La salida exige auditar la caja chica, pedir comprobantes oficiales, controlar a los intermediarios y escalar los trámites detenidos sin causa legal.
La ISO 37001:2025 exige evaluar estos riesgos y aplicar controles financieros y no financieros a las operaciones y los terceros expuestos. Una política no basta cuando la urgencia premia el atajo.
Por eso, el Directorio no debe juzgar la presión operativa, sino auditar el diseño:
¿Cuánto gasta la empresa al año en “gestiones”, “urgencias” y “atenciones” informales para subsanar demoras de terceros… y qué controles estamos construyendo para proteger a nuestra gente de esa trampa?
#Compliance #Antisoborno #ISO37001 #Ley1390 #GobiernoCorporativo #ControlInterno #Bolivia
Fuentes: Foreign Corrupt Practices Act (excepción para actuaciones gubernamentales de rutina y disposiciones sobre libros y registros); UK Bribery Act; Recomendación Antisoborno de la OCDE; Código Penal de Bolivia, artículo 158, según el texto introducido por el artículo 2 de la Ley N.º 1390 de 27 de agosto de 2021; Ley N.º 1390, artículo 23 Ter; ISO 37001:2025.